
- "Belə vəziyyətdə ailə üç il ərzində pul toplasa da, sonda yığılmış məbləğ planlaşdırdığı xərcləri qarşılamaq üçün kifayət etməyə bilər”
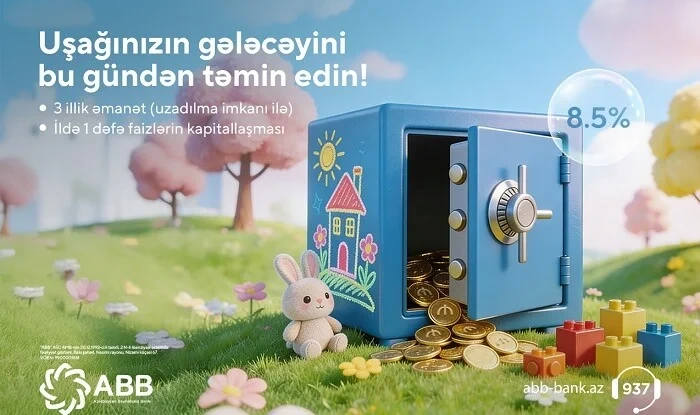
ABB uşaqların gələcək təhsil və maliyyə ehtiyaclarının təmin olunmasına dəstək məqsədilə “Uşaq yığım” əmanətini təqdim edib. Yeni əmanət məhsulu valideynlərə və qəyyumlara uşaqlarının adına uzunmüddətli yığım etmək, müntəzəm olaraq əmanət məbləğini artırmaq və faiz gəliri əldə etmək imkanı yaradır.
36 ay müddətinə nəzərdə tutulan əmanət üzrə minimum məbləğ 100 manat və ya ABŞ dollarıdır. İllik faiz dərəcəsi manatla 8,5 faiz, ABŞ dolları ilə isə 2,5 faiz təşkil edir. Faizlər 12 aydan bir ödənilir və müştərinin istəyinə əsasən əsas məbləğə əlavə edilərək kapitallaşdırıla bilər.
Əmanətin üstünlüklərindən biri də onun məbləğini artırmaq imkanının olmasıdır. Belə ki, hər dəfə minimum 50 manat və ya ABŞ dolları əlavə etməklə yığıma davam etmək mümkündür. Eyni zamanda, əmanətin müddətinin uzadılması da nəzərdə tutulur.
Bankın məlumatına görə, əmanət vaxtından əvvəl geri götürüldükdə belə, əvvəlki illər üzrə ödənilmiş faizlər geri alınmır. Bu xüsusiyyət məhsulu uşaqların gələcək təhsil xərcləri və digər ehtiyacları üçün maliyyə ehtiyatı yaratmaq istəyən ailələr baxımından diqqətəlayiq edir.
Liberal İqtisadçılar Mərkəzinin sədri, iqtisadçı Akif Nəsirli Sherg.az-a açıqlamasında bildirib ki, uşaqların gələcək təhsil və digər ehtiyacları üçün yığım etməyə imkan verən əmanət məhsullarının yaradılması müsbət addımdır. İqtisadçının fikrincə bu, ailələrdə maliyyə planlamasının inkişafına, valideynlərin gələcək xərcləri əvvəlcədən nəzərə almasına və uşaqların təhsilinə indidən vəsait toplamasına kömək edə bilər: 
“Lakin belə məhsulların əhəmiyyətini qiymətləndirərkən təkcə məqsədinə deyil, təklif olunan şərtlərin nə dərəcədə sərfəli olmasına da diqqət yetirmək lazımdır. ABB-nin uşaqlar üçün təqdim etdiyi əmanət üzrə manatla illik 8,5 faiz, ABŞ dolları ilə isə 2,5 faiz gəlirlilik nəzərdə tutulur. Burada sual yaranır: niyə məhz uşaqların gələcəyi üçün yığılan vəsaitə digər əmanət məhsulları ilə müqayisədə daha aşağı faiz təklif edilməlidir? Əgər bazarda bəzi manatla əmanətlər üzrə illik faiz dərəcələri 10–12 faizə çatırsa, uşaqların adına açılan əmanətin 8,5 faizlə məhdudlaşdırılması iqtisadi baxımdan əsaslandırılmalıdır. Əks halda, bu məhsulun sosial məqsədi ilə onun maliyyə şərtləri arasında uyğunsuzluq yaranır”.
A. Nəsirli qeyd edib ki, valideynlər bu əmanəti bir neçə ay üçün deyil, uşağın gələcək təhsil və digər ehtiyacları üçün uzunmüddətli yığım vasitəsi kimi seçirlər:
“Deməli, bank belə müştərilərdən vəsaiti müəyyən müddət ərzində cəlb etmək imkanı qazanır. Uzunmüddətli və sabit vəsait bank üçün maliyyə resursu baxımından əhəmiyyətlidir. Belə olan halda, həmin vəsaiti banka etibar edən ailələrə daha rəqabətli faiz təklif olunması məntiqli olardı. Əlbəttə, konkret faiz dərəcəsi bankın maliyyələşmə xərclərindən, risklərdən və məhsulun şərtlərindən asılıdır. Ancaq məhz uşaqlar üçün nəzərdə tutulması əmanətin gəlirliliyinin aşağı olmasına avtomatik əsas vermir.
Digər mühüm məsələ inflyasiyadır. Əmanətin nominal gəlirliliyi ailənin yığdığı vəsaitin real alıcılıq qabiliyyətinin qorunmasına zəmanət vermir. Məsələn, illik inflyasiya 5–6 faiz səviyyəsində olduqda, 8,5 faizlik nominal gəlirliliyin real gəliri bundan xeyli aşağı düşür. Bu hesablamada vergilər və digər mümkün şərtlər də nəzərə alınmalıdır. Üstəlik, uşağın təhsil xərcləri gələcəkdə inflyasiyadan daha sürətlə arta bilər. Belə vəziyyətdə ailə üç il ərzində pul toplasa da, sonda yığılmış məbləğ planlaşdırdığı xərcləri qarşılamaq üçün kifayət etməyə bilər”.
Ekspert hesab edir ki, dollarla təklif edilən 2,5 faizlik gəlirlilik də ayrıca qiymətləndirilməlidir. Dollarla yığım edən ailə manatın məzənnə riskinə qarşı müəyyən qorunma əldə edə bilər, lakin bu seçim avtomatik olaraq daha sərfəli demək deyil:
“Valyuta seçimi ailənin gələcək xərclərinin hansı valyutada olmasından, məzənnə gözləntilərindən və əmanətin bütün şərtlərindən asılıdır. Uşağın təhsil xərcləri xaricdə dollarla nəzərdə tutulursa, valyuta uyğunluğu əhəmiyyət daşıyır; təhsil Azərbaycanda və əsasən manatla maliyyələşdiriləcəksə, müqayisə fərqli olacaq.
Bu cür əmanətlərin digər tərəfi ailələrin yığım mədəniyyətinin formalaşmasıdır. Müntəzəm olaraq kiçik məbləğlər ayırmaq, gələcək xərcləri əvvəlcədən planlaşdırmaq və uşağın təhsili üçün ayrıca maliyyə ehtiyatı yaratmaq müsbət vərdişdir. Lakin yığım mədəniyyətinin inkişafı yalnız bank məhsulunun yaradılması ilə təmin edilmir. Əhalinin gəlirləri aşağı, gündəlik xərcləri yüksək olduqda bir çox ailənin müntəzəm yığım etmək imkanı məhdudlaşır. Buna görə belə məhsulların real təsiri həm əmanətin şərtlərindən, həm də ailələrin sərbəst gəlirlərindən asılıdır.
Banklar uşaqların gələcəyi üçün yığımı təşviq etmək istəyirlərsə, bu məqsədə uyğun daha cəlbedici şərtlər təklif etməlidirlər. Məsələn, müntəzəm əlavə ödənişlər edən müştərilər üçün faiz üstünlüyü, yığım məbləği artdıqca əlavə bonus və ya müddətin sonunda müəyyən üstünlüklər nəzərdə tutula bilər. Əmanətin vaxtından əvvəl çıxarılması, faizlərin hesablanması, əlavə vəsait yatırılması və müddət başa çatdıqda pulun hansı şərtlərlə qaytarılması barədə məlumatlar da aydın olmalıdır”.
A. Nəsirli son olaraq qeyd edib ki, ABB-nin belə bir məhsul təqdim etməsi ailələrin uzunmüddətli maliyyə planlaması baxımından faydalı təşəbbüsdür:
“Amma məhsulun adının “Uşaq yığım” olması onun avtomatik olaraq ailələr üçün ən sərfəli seçimə çevrildiyi demək deyil. Əsas meyar valideynin üç il ərzində nə qədər vəsait toplayacağı və həmin pulun gələcəkdə nə qədər xərcini qarşılaya biləcəyidir. Uşaqların gələcəyinə yönəlmiş yığım təşviq edilirsə, bankın təklif etdiyi faiz də bu məqsədə uyğun, rəqabətli və iqtisadi cəhətdən əsaslandırılmış olmalıdır”.